
Cette courte note propose de décrypter un graphique marquant en lien avec l’actualité économique. A l’heure où certains mentionnent le risque de crise obligataire, ce Killer Chart revient sur les tensions sur les rendements souverains en France et les marges de manœuvre dont dispose le gouvernement.
Pourquoi c’est intéressant ?
En 2026, la plupart des économies avancées connaissent de fortes tensions sur les marchés obligataires. En effet, les taux d’intérêt ont rapidement augmenté, ce qui a tendance à renchérir le coût d’emprunt des Etats. Cette envolée des taux s’explique par deux principaux facteurs :
- Le relèvement des taux directeurs par les Banques Centrales, en réaction aux pressions inflationnistes liées aux difficultés d’approvisionnement en hydrocarbures avec le conflit au Proche-Orient.
- La perception plus dégradée du risque souverain par les investisseurs, qui exigent une rémunération plus élevée.
Les tensions sur les rendements obligataires sont plus prononcées en France que dans le reste de la Zone euro, ce qui se manifeste par un fort écartement des spreads1. Il s’agit moins de craintes liées à l’inflation2 que de la situation critique des finances publiques françaises. Les négociations, attendues difficiles, autour du projet de Loi des Finances 2027 et le lancement de la campagne présidentielle, contribuent à alimenter ces tensions.
Ces taux d’intérêt plus élevés sont tout sauf anodins, car ils augmentent les intérêts versés aux créanciers du gouvernement en amplifiant la charge de la dette lors de chaque nouvelle émission3. A ce titre, le taux moyen payé en France de moyen / long terme sur sa dette publique est passé de 3,1 % en 2025 à 3,6 % à ce stade en 2026, selon l’Agence France Trésor (AFT). Sans hausse des recettes ou baisse des dépenses par ailleurs, un poids plus élevé de la charge d’intérêts creuse automatiquement le déficit public. Une situation plus que délicate, sachant que la France fait déjà l’objet d’une procédure de déficit excessif par la Commission Européenne, avec un projet de loi des finances dont la cible de déficit est de -5 % du PIB.
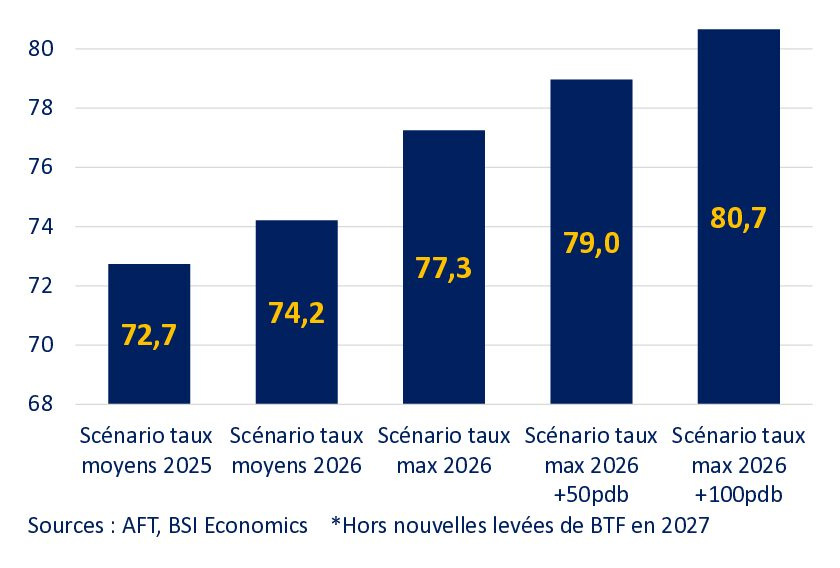
Selon les calculs de l’auteur, quel que soit le scénario, le coût lié à la charge de la dette4 augmentera en 2027 (cf. Killer Chart). Si les taux d’intérêt se maintenaient aux niveaux actuels (scénario « Taux max 2026 » sur le Killer Chart), la charge d’intérêts atteindrait 77,3 Mds € en 20275, soit 0,5 point de PIB supplémentaire par rapport aux 62,6 Mds € de 2026 (estimation de l’AFT). Plus que jamais, éviter un emballement des taux d’intérêt apparaît nécessaire pour préserver l’état déjà dégradé des finances publiques. A recettes égales, cette hausse vient limiter la capacité de l’Etat français à financer ses priorités et à investir.
Qu’en penser ?
Quel serait le meilleur moyen d’infléchir cette hausse des taux d’intérêt ? Dans un premier temps, il convient de rapidement sortir de cette situation d’isolement.
En effet, contrairement aux années passées, la France se distingue en étant le mauvais élève de la Zone euro et s’est fait rattraper par les économies les plus vulnérables des années 2010 (Italie, Espagne, Portugal, Grèce), qui ont multiplié les mesures afin de redresser leurs comptes publics. Après plusieurs années d’excédents budgétaires, l’Allemagne s’engage désormais sur la voie du creusement de son déficit, de telle sorte que ses émissions de dette obligataire viennent concurrencer les importants volumes de dette que la France place sur les marchés chaque année.
A ce stade, les titres de dette française restent toujours très plébiscités par les investisseurs, avec une demande qui représentait encore 2,6 fois l’offre en moyenne en septembre 2026. Si les investisseurs exigent une prime de risque plus élevée, c’est à cause de cette situation d’isolement. Plus qu’une baisse drastique du déficit public à court terme, qui ne serait en aucun cas cohérente avec la situation économique du pays, il s’agit surtout d’envoyer le bon signal, celui d’un engagement rapide à davantage de discipline budgétaire, même graduelle. Ce travail devrait être facilité par le document de référence du Conseil d’Analyse Economique, malheureusement insuffisamment au cœur du débat public en France, qui liste concrètement les pistes pour adresser des baisses des dépenses et / ou des hausses de recettes.
De plus, et même si cela peut sembler paradoxal, la France bénéficie jusqu’à maintenant d’une structure de sa dette publique relativement favorable (cf. cette tribune de BSI Economics). Avec une durée de vie moyenne de plus de 8 ans, le gouvernement peut momentanément jouer sur la maturité des prochaines émissions de titres. En moyenne depuis 2021, 43 % des OAT émises correspondaient à des obligations avec une maturité supérieure à 10 ans. En diminuant par deux la proportion de ces émissions et en les réaffectant sur des obligations à maturités inférieures à 10 ans, en raisonnant à taux constant (scénario « Taux Max 2026 » sur le Killer Chart) cela permettrait de réduire le taux moyen de près de -20 à -30 points de base (pdb)6. Selon les calculs de l’auteur7, avec les mêmes hypothèses, une réduction de -30 pdb supplémentaire serait possible en réduisant la part des OAT dans le total des émissions au profit des OAT indexées sur l’inflation8 et des obligations de maturités inférieures ou égales à 1 an (BTF). En cas de hausse des taux d’intérêt, une modification de la structure des émissions limiterait l’ampleur du risque de refinancement.
D’autres éventualités pourraient également se présenter. Tout d’abord, la remontée des taux d’intérêt sur la dette publique pourrait raviver l’intérêt d’investisseurs nationaux pour les titres de dette française. C’est notamment le cas des assureurs français, dont l’exposition sur la dette française n’a cessé de diminuer depuis 20159 sur fond de rendements peu élevés, qui constituent une poche d’investisseurs sous exploitée à ce stade. L’idée sous-jacente est qu’une demande plus soutenue contribuerait à réduire les rendements à mesure que le prix des actifs demandés augmenterait. Cela est d’autant plus vrai que l’assurance-vie constitue un placement privilégié des épargnants français.
Par ailleurs, la France pourrait bénéficier d’un soutien des institutions européennes, même si à ce stade les conditions ne sont pas encore réunies. La France présente un risque de contagion non négligeable pour les autres pays de la Zone euro, ce qui se concrétise par des pressions à la baisse sur la valeur de l’euro (les positions spéculatives nettes sur l’euro sont orientées à la vente depuis juillet 2026, cf. CFTC). Une dépréciation de l’euro pourrait alimenter alors l’inflation importée, ce que souhaite combattre la Banque centrale européenne (BCE). Cela pourrait donc inciter cette dernière à rompre, au moins partiellement, avec sa politique de réduction de la taille de son bilan, où les retombées des obligations arrivant à échéance pourraient alors être réinvesties, alimentant ainsi la demande pour les titres souverains de la Zone euro10.
La France fait moins face à une crise à ce stade qu’à un sérieux défi concernant sa crédibilité. Il semblerait qu’elle n’ait pas encore exploité l’entièreté de ses ressources pour contrecarrer l’envolée des taux d’intérêt. Dans cette épreuve, elle pourrait même bénéficier de relais au niveau local mais aussi européen. Il n’en reste pas moins que les cartes sont entre ses mains pour envoyer le signal d’un engagement ferme à redresser les finances publiques, au risque sinon de subir de manière prolongée la pression des marchés et probablement des institutions européennes.
V.L, article rédigé le 06/10/2026
Notes
- L’écart de rendements pour des obligations de même maturité, pour le 10 ans le spread atteignait +126,6 points de base par rapport à l’Allemagne au 06/10/2026.
- Malgré une accélération en septembre, l’inflation en France reste inférieure à la moyenne de la Zone euro (+3 % en g.a contre +3,8 %). La Banque de France table sur un retour de l’inflation sous la cible de la Banque centrale européenne en 2027 (+1,7 % vs. +2 %).
- Pour éviter toute confusion, il est important de préciser que si le rendement des anciennes obligations évolue dans le temps en sens inverse du prix, pour autant le coupon versé par le gouvernement à ses créanciers est fixe pour les OAT, défini au moment de l’émission. La hausse des taux n’affecte que les coupons des levées de titres de dette à venir et non pas le total du stock de la dette publique française.
- Ensemble des dépenses que l’État consacre au paiement des intérêts sur sa dette.
- Ces estimations ont été obtenues sur la base des données de l’AFT. Elles intègrent le coût de refinancement de la dette arrivant à échéance au dernier trimestre 2026 (hypothèse de refinancement intégral des obligations arrivant à échéance) ainsi que le paiement des différents coupons et autres versements prévus en 2027 selon les catégories d’obligations (OAT, OATi, BTF). Elles ne prennent pas en compte les rachats d’obligations ni les levées de nouvelles dettes obligataires de maturité inférieure à 1 an en 2027 (en revanche, celles de fin 2026 ont été prises en compte avec jusqu’à plusieurs refinancements en 2027 pour les maturités les plus courtes). Pour les OATi, tous les calculs reposent sur les prévisions d’inflation de la Banque Centrale Européenne pour 2026 et 2027.
- Calcul obtenu avec comme hypothèse que les ¾ des nouvelles émissions se concentrent sur des OAT avec une maturité comprise entre 2 ans et 9 ans.
- En passant la part des OAT à 48 %, celles des OATi à 8 % et 44 % sur les BTF, contre une répartition de 58 % sur des OAT, près de 4 % sur des OATi et 38 % sur des BTF, en moyenne, en 2025-2026.
- Ces estimations reposent sur un scénario de reflux de l’inflation en France, qui passerait sous les +2 % dès le T2 2027, et en Zone euro à +2,1 % en m.a en 2027, cf. ndbp 4.
- Passant de près de 403 Mds € en 2015 à près 332 Mds € en 2025.
- En revanche, la France n’est pas éligible à l’IPT (Instrument de Protection de la Transmission, l’outil de défragmentation de la BCE) à ce stade, notamment en raison de la procédure de déficit excessif et comme le pays n’est pas « évalué comme ayant échoué à prendre des mesures efficaces en réponse à une recommandation du Conseil de l’UE en vertu de l’article 126, paragraphe 7 du traité sur le fonctionnement de l’Union européenne ».
Photo de Public domain vectors sur Unsplash