
Résumé :
- Les tensions sur les taux obligataires souverains s’accentuent dans un contexte d’anticipation de nouvelles hausses des taux d’intérêt et d’une perception dégradée des trajectoires budgétaires au sein des économies développées.
- Au-delà de ces aspects, certains mécanismes financiers amplifient la pression sur les marchés obligataires.
- Avec la baisse des prix de titres obligataires, des investisseurs qui ont massivement investi dans l’intelligence artificielle tentent de couvrir leurs potentielles pertes en cédant des produits dérivés sur les obligations souveraines. Un tel phénomène conduit à la formation de boucles auto-réalisatrices, qui pèsent sur le prix des obligations des Etats.
- Les dettes souveraines pâtissent également de stratégies d’investissement de Hedge Funds, fortement endettés sur le marché du repo dans le cadre d’opérations à effet de levier et aujourd’hui contraints de céder des obligations d’Etat pour faire face à leurs engagements.
- Ces Hedge Funds sont devenus au cours du début des années 2020 d’importants acquéreurs d’obligations souveraines, particulièrement des titres allemands (Bund) et français (OAT) de maturité moyenne (entre 2 et 5 ans). Ce sont ces titres, toujours très liquides, qui sont vendus par les Hedge Funds, contribuant à accroitre les pressions sur la partie moyenne de la courbe des taux.
- Les OAT sont au cœur de ces mécanismes financiers, ce qui explique les fortes hausses des taux obligataires en France, en complément des répercussions de la situation très dégradée des finances publiques.
- Des taux obligataires plus élevés sur les OAT pourraient néanmoins attirer certains investisseurs, notamment domestiques, et alimenter la demande pour atténuer les tensions.
- La France doit apporter des réponses durables pour démontrer sa capacité à gérer efficacement ses finances publiques et un répit sur les taux pourrait par ailleurs être offert par une intervention de la Banque centrale européenne (BCE).
Disclaimer : les informations contenues dans cette tribune ne constituent en aucun cas des conseils en investissement ni une quelconque sollicitation d’achat ou de vente de produits financiers.
Depuis l’été 2026, les marchés obligataires multiplient les signaux d’alerte, alimentant les craintes d’une crise des dettes souveraines. Au-delà des aspects budgétaires, plusieurs médias associent ces difficultés à une concurrence accrue pour les financements, en lien avec les besoins de capitaux des entreprises liées à l’intelligence artificielle (IA). Toutefois, cette « concurrence » semble, à elle seule, ne pas expliquer les tensions sur les rendements souverains. En revanche, certains mécanismes financiers sont effectivement à l’œuvre et contribuent à accentuer les pressions préexistantes. Loin d’être épargnés, les titres de dette souveraine française se trouvent au cœur de ces enjeux.
Rappels sur l’origine des tensions obligataires
Les tensions sur les marchés obligataires se traduisent par une envolée des taux des obligations et par une baisse de leur prix, du fait de la relation inverse entre prix et taux d’une obligation. Les taux d’intérêt sur les obligations émis par les Etats servant généralement de référence pour déterminer l’ensemble des taux d’intérêt (par exemple sur les taux immobiliers), leur hausse se répercute à l’ensemble de l’économie et pèse sur les conditions de financement.
Pour comprendre cette récente augmentation des taux souverains, il convient de décomposer les taux d’intérêt liés à ces obligations (cf. cet article de BSI Economics sur la courbe des taux). Tout d’abord, les taux de court terme sont directement influencés par les Banques centrales. En période de poussée de l’inflation, comme c’est actuellement le cas dans le monde en raison de la répercussion du conflit au Proche Orient, les Banques centrales relèvent dans l’ensemble leurs taux directeurs. Mécaniquement, ces hausses de taux directeurs se transmettent directement aux taux de court terme. Les taux de long terme sont eux déterminés par les taux de court terme auxquels s’ajoutent une prime de terme1. Cette prime est influencée par différents facteurs, comme les anticipations d’inflation, ou encore des risques liés à l’émetteur de l’obligation : le degré de risque souverain (capacité d’un Etat à faire face à ses engagements financiers), la perception du risque politique, la liquidité de la devise dans laquelle est libellée l’obligation, etc.
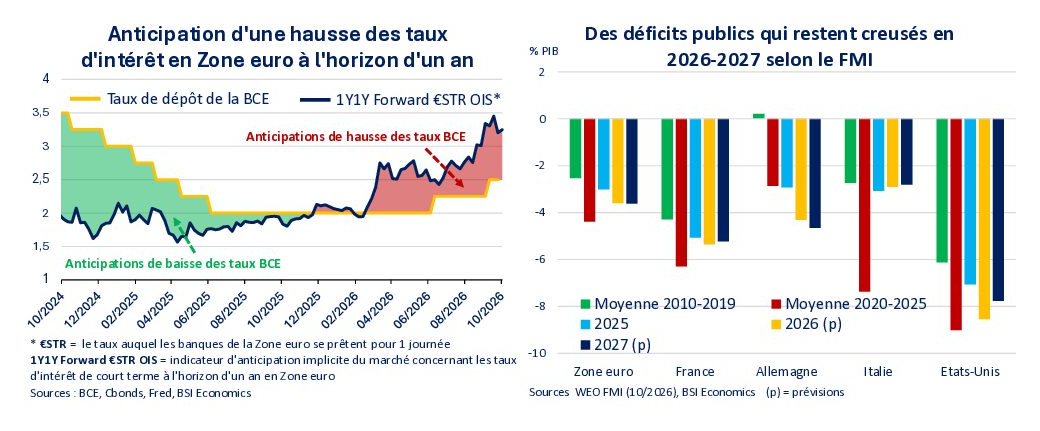
Depuis début 2026, les marchés anticipent une hausse des taux directeurs dans la plupart des économies développées. Le graphique ci-dessus à gauche illustre cette anticipation, où l’aire en rouge signale un écart entre les anticipations de taux d’intérêt de court terme d’ici 1 an (le 1Y1Y forward €STR OIS, cf. définition sur le graphique) et le niveau actuel du taux directeur de la Banque centrale européenne (en l’occurrence le taux de facilité de dépôt). Cet écart grandissant laisse présager que les pressions haussières sur les taux courts se prolongeraient à court terme.
Par ailleurs, le risque souverain bénéficie d’une perception moins favorable dans plusieurs pays, en lien avec des déficits publics creusés (cf. graphique à droite ci-dessus). C’est notamment le cas en Zone euro (augmentation des dépenses liées au soutien au pouvoir d’achat, à la défense, aux charges d’intérêts, réduction des recettes en raison du ralentissement de l’activité économique, etc.).
La France se distingue en étant le mauvais élève de la Zone euro avec le déficit le plus élevé (près de -5,3 % du PIB en 2026 et en 2027 selon le FMI) et où la paralysie politique complique le passage d’un budget moins déséquilibré (cf. cette note de BSI Economics). Ces déficits se répercutent directement sur la prime de terme, alimentant ainsi la hausse des taux longs.
Au-delà des mécanismes classiques, l’intrication entre dette IA et dette souveraine
Avec la hausse des taux, les prix des obligations diminuent mécaniquement. Les détenteurs actuels de ces titres sont donc exposés à un risque de moins-value en cas de cession des titres avant l’échéance2. Pour minimiser cette moins-value, ils auraient intérêt à céder ces titres financiers avant que la valeur ne se déprécie davantage. En cas d’anticipations de hausse prolongée des taux d’intérêt, comme semble l’interpréter les investisseurs, les ventes pourraient même s’accélérer. Dans une configuration où le risque de crise obligataire est perçu comme de moins en moins négligeable, l’ampleur de la demande pour ces titres peut également être questionnée. Or, si la demande pour ces titres n’est pas suffisante pour répondre à une évolution de l’offre, une spirale pourrait s’instaurer où la baisse des prix appelle à davantage de baisse. C’est généralement le mécanisme qui est présenté pour expliquer les variations sur les marchés obligataires. Toutefois, cette explication s’avère incomplète.
Si des investisseurs se séparent effectivement de leurs titres de dette d’Etat, « sanctionnant » ainsi une mauvaise gestion des finances publiques, particulièrement en France, d’autres mécanismes financiers sont aussi à l’œuvre et ne répondent pas nécessairement à cette logique. Comme évoqué en première partie, l’interconnexion entre les marchés de capitaux implique que les taux des obligations souveraines affectent l’ensemble des marchés obligataires mais, en retour, dépendent également des besoins de financement globaux.
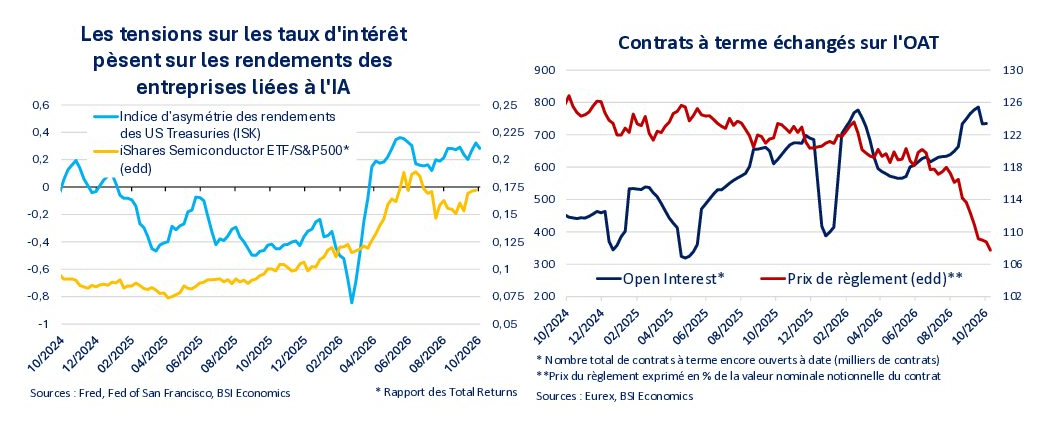
Aux Etats-Unis, il semblerait que depuis le début de l’année, les anticipations à la hausse des rendements obligataires peuvent servir d’indicateur avancé pour expliquer les performances des titres obligataires des compagnies de la Tech. Sur le graphique ci-dessus à gauche, les variations de la courbe en bleu (indicateur ISK de la Fed de San Francisco3), qui représentent cette propension à considérer que les futurs taux obligataires vont augmenter, précède celle de la courbe en jaune, qui représente la hausse des rendements relatifs des entreprises liées aux semi-conducteurs (approximée par l’indice iShares Semiconductor ETF4) par rapport au reste du marché (S&P500).
Or, des taux qui augmentent signifie une baisse de la valeur de ces obligations. Dans ce contexte, les investisseurs qui les détiennent sont désormais exposés à un risque de moins-value non négligeable5. Pour se couvrir face à ces potentielles pertes, elles ont tendance à vendre des futures, ou contrats à terme, sur les obligations d’Etat (cf. Reuters).
Le mécanisme sous-jacent est le suivant : un investisseur Z vend aujourd’hui un contrat future sur une obligation d’Etat à un prix de 100 pour une échéance dans X mois ; si entre temps, les taux augmentent et le prix de l’obligation d’Etat baisse, celui du future baisse également, par exemple à 80 à l’échéance. Z peut alors réaliser un gain de 20, qui correspond à la différence entre le prix de vente du future (100) et son prix à échéance sur le marché (80). Ces 20 permettent à Z de couvrir une éventuelle perte sur ses détentions d’obligations d’entreprises liées à l’IA, sans même avoir à vendre d’obligations souveraines par ailleurs.
Les prix des obligations sont fortement influencés par les variations sur le marché des contrats à terme. Actuellement, les volumes de contrats à terme sur les obligations d’Etat échangés augmentent rapidement, tant sur les US Treasuries aux Etats-Unis qu’en Zone euro (Bund allemand, OAT français, BTP italien). L’opération peut sembler anodine car une vente de future correspond à un achat obligataire à terme. Cependant, en cas de volume plus élevé de positions vendeuses sur le marché des futures, des boucles auto-réalisatrices6 peuvent se former et accentuer les tensions à la baisse sur le prix des obligations sous-jacentes.
C’est exactement ce qu’il se passe depuis l’été 2026 dans les pays précités, et la France est directement concernée. Le graphique ci-dessus à droite illustre cette tendance. Il y a une accélération de la hausse des contrats à terme en circulation sur l’OAT (courbe bleue) et simultanément une baisse graduelle du prix du sous-jacent (courbe en rouge).
Ce mécanisme financier viendrait donc amplifier les pressions sur les prix et les rendements des OAT. Si la France est victime de ces arbitrages financiers, c’est parce que sa dette publique est considérée comme étant particulièrement liquide. C’est là tout le paradoxe : la France est certes pénalisée par sa mauvaise gestion des finances publiques, mais elle pâtit également d’un de ses principaux atouts : la « qualité » de sa dette souveraine !
De l’autre côté du spectre, Hedge Funds et effets de levier constituent une menace pour les marchés obligataires
Des connexions ont été faites entre les tensions sur les marchés obligataires des Etats et les investisseurs très exposés sur l’IA, via la vente de contrats à terme. De l’autre côté du spectre, certains investisseurs mènent des arbitrages financiers, à même de générer des pressions sur les rendements obligataires. C’est notamment le cas des Hedge Funds (HF). Ces fonds d’investissement s’endettent parfois fortement pour maximiser les gains de certaines opérations d’investissement, dites à effet de levier. Ce risque est mis en avant dans le dernier rapport Global Financial Stability du FMI7.
Ces HF investissent généralement un montant relativement faible « de leur proche », qu’ils complètent par des fonds contractés par emprunt. Cet emprunt est financé, sur une durée de temps déterminée, via une opération de repo (ou pension livrée). Avec un repo, un HF apporte des titres sous forme de collatéral, généralement des obligations souveraines8, en échange de liquidités et du paiement d’un intérêt. Pour un HF, l’objectif est de tirer un gain important grâce à l’effet de levier, lui permettant de racheter ses titres et de couvrir les intérêts du repo à son échéance. Cependant, si la valeur du collatéral diminue avant cette échéance, ce dernier doit être complété par d’autres actifs que le HF doit apporter pour combler la perte de valeur du collatéral initial (et ainsi répondre à un « appel de marge »).
Typiquement, dans un contexte de hausse des taux / baisse des prix des obligations, la valeur des collatéraux dans les opérations repo diminue et les appels de marge se matérialisent. Pour y répondre, les HF peuvent apporter de nouvelles obligations, au risque que celles-ci perdent également de la valeur si les prix des obligations continuent de baisser. Pour contourner cette problématique, les HF ont plutôt tendance à vendre leurs obligations les plus liquides, souvent des obligations souveraines de maturité courte ou moyenne (jusqu’à 5 ans), afin de dégager un montant nécessaire pour répondre aux appels de marge. Cependant, si ces ventes se généralisent, les appels de marge augmentent et la vente de titres appellent à d’autres ventes de titres, accentuant la chute du prix des obligations.
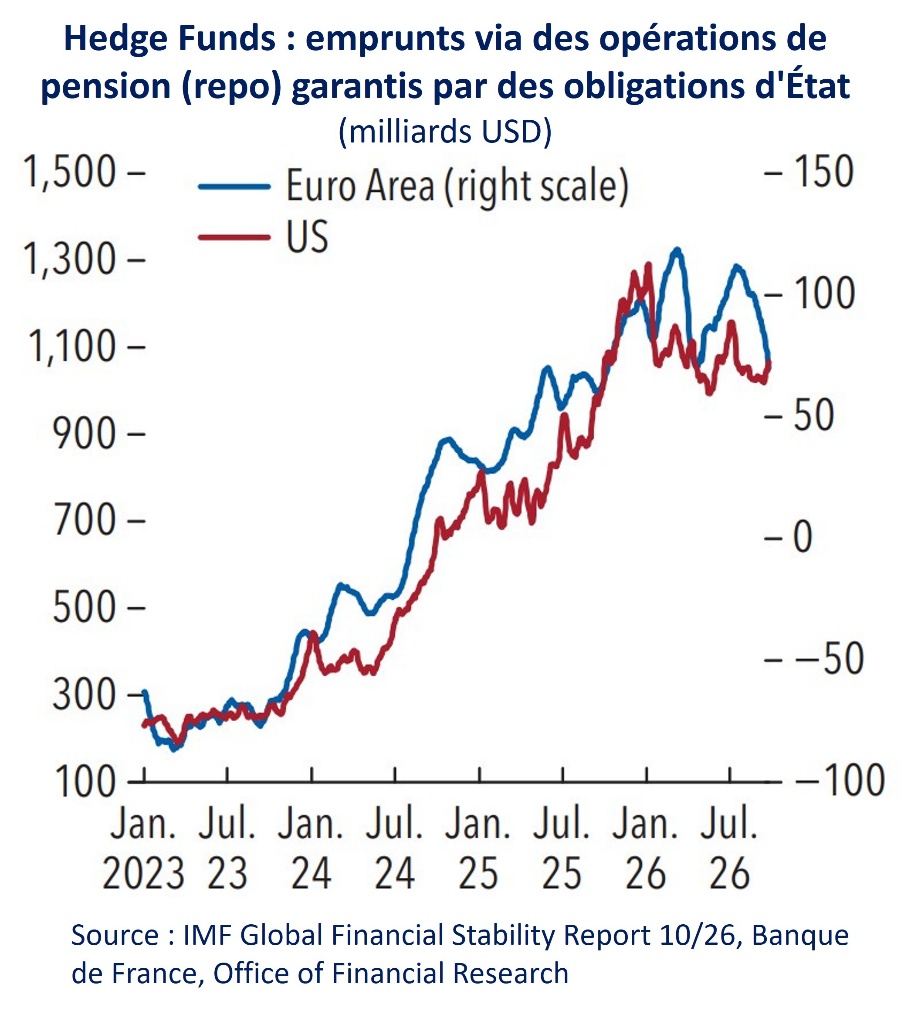
Entre 2023 et 2025, ces opérations de repo garantis par des obligations d’Etat ont explosé (cf. graphique ci-dessus), surtout aux Etats-Unis mais également en Zone euro. Depuis 2022, les Hedge Funds ont fortement augmenté leurs détentions d’obligations souveraines (cf. cette présentation de la BCE) afin de garantir ces opérations à effet de levier via un endettement sur le marché repo. Si ces importants achats ont permis de soutenir la demande de titres de dette souveraine pendant plusieurs années9, dans le contexte actuel les cessions d’obligations par les HF se généralisent et contribuent à tendre les marchés obligataires (cf. ce papier de la Fed).
Selon la BCE, les HF étaient déjà devenus des acteurs majeurs sur les échanges d’obligations en Zone euro en 2023, représentant 56 % des échanges contre 26 % en 2018. Durant cette période, les achats de dette allemande et française ont été significatifs par des HF étrangers. Désormais, ces titres sont non seulement plus susceptibles d’être cédés mais risquent aussi de faire l’objet d’une demande moins soutenue de la part des HF que par le passé, maintenant que le coût de financement des opérations de repo augmente (d’où la tendance baissière depuis 2026 sur les courbes du graphique ci-dessus). Hausse des cessions et baisse de la demande, un duo fatal pour les titres de dette souveraine, d’autant plus dans un contexte où l’offre de titres aurait tendance à augmenter avec des déficits publics creusés et le renouvellement des stocks de dette.
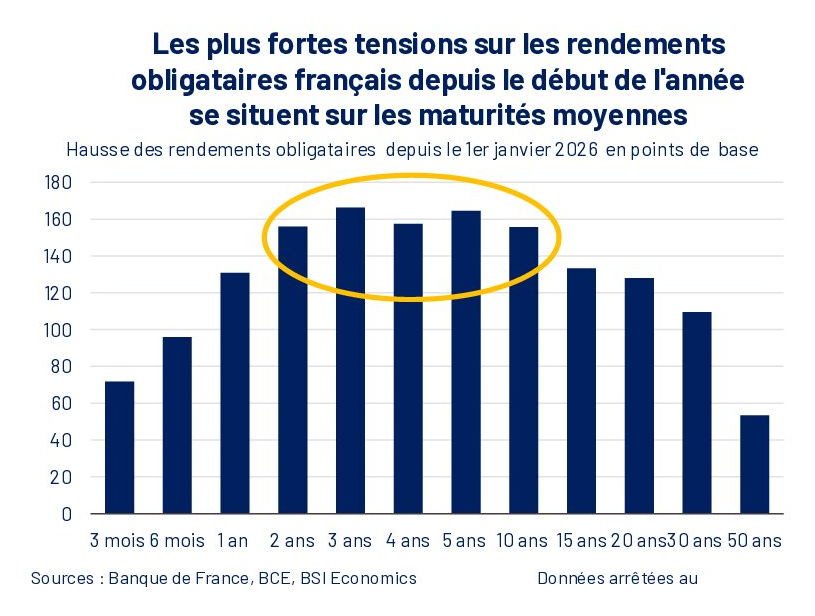
Ces mécanismes offrent un éclairage intéressant pour mieux comprendre les tensions plus prononcées des rendements de l’OAT10 sur les maturités comprises entre 2 et 5 ans par rapport à des titres de maturités inférieures ou supérieures (cf. graphique ci-dessus, barres entourées en jaune). Là où les craintes se concentrent souvent sur l’OAT à 10 ans (à juste titre car les taux ont également fortement augmenté), les inquiétudes liées à la forte volatilité des marchés devraient plutôt se concentrer sur les maturités inférieures, car ces obligations sont par nature plus liquides et du coup plus sensibles aux arbitrages financiers présentés ici.
C’est une très mauvaise nouvelle. En effet, si l’Agence France Trésor était amenée à émettre des nouvelles obligations à des maturités plus courtes pour tenter de diminuer le poids des futures charges d’intérêts, le risque de refinancement resterait malgré tout significatif avec des émissions à des maturités inférieures, dans un contexte de demande moins favorable.
La France dans le viseur, d’autres types d’investisseurs à l’horizon ?
Pendant des années, la France a bénéficié d’une forte demande pour ses titres de dette souveraine. Malgré les déficits publics creusés, une structure favorable et la forte liquidité des OAT ont contribué à alimenter la demande, notamment par des investisseurs étrangers, et ainsi à préserver le niveau des taux obligataires.
En 2026, un inversement de tendance s’opère sur les marchés financiers avec l’apparition de boucles auto-réalisatrices, en partie alimentées par les inquiétudes concernant la trajectoire budgétaire et le contexte politique du pays. Les tensions sur les marchés seront d’autant plus exacerbées que cette situation n’offre à ce stade que peu de perspectives positives permettant d’ancrer les anticipations.
Pour autant il ne s’agit pas d’un risque franco-français car ce phénomène touche également des pays réputés pour une meilleure gestion de leurs finances publiques, Allemagne en tête. Et si la France voit ses spreads11 obligataires s’écarter davantage qu’ailleurs, c’est aussi parce que ses titres de dette restent encore très liquides, un point souvent négligé dans le débat public !
Maintenant que les taux français sont très élevés, d’autres types d’investisseurs pourraient être attirés par les titres de dette française, par exemple les investisseurs institutionnels français (banques, assureurs). La BCE pourrait également être incitée à de nouveau intervenir. Une intervention qui se justifierait par i) la préservation de la valeur de l’euro, attaquée par ces mouvements de cessions nettes de titres de dette obligataire, au risque de voir l’inflation importée augmenter et ii) un risque de fragmentation des conditions de financement au sein de la Zone euro.
Dans l’expectative à ce stade, les Banques centrales pourraient intervenir de manière coordonnée afin de briser la spirale négative sur les marchés obligataires, en stoppant par exemple la réduction de la taille de leur bilan. En agissant de nouveau en tant que dernier ressort, elles offriraient un répit aux Etats, dont la France devrait profiter pour amorcer un rééquilibrage durable de ses finances publiques et ne plus être isolé au sein de la Zone euro.
Article rédigé le 22/10/2026
Notes
- La prime de terme correspond à la rémunération supplémentaire qu'un investisseur exige pour détenir une obligation de maturité longue plutôt que de détenir une obligation de court terme renouvelée à chaque échéance.
- Certains investisseurs ne conservent pas forcément leurs titres jusqu’à maturité, tout dépend de leur stratégie d’investissement. Les détenteurs qui les conservent jusqu’à maturité (hold to maturity) ne sont pas exposés à un risque de moins-value. Si les taux poursuivent leur ascension, ces investisseurs peuvent même être gagnants lorsqu’ils réinvestissent les retombées des obligations arrivées à échéance sur des obligations qui proposent des taux élevés. Certains investisseurs, initialement dans une stratégie de hold to maturity, pourraient néanmoins changer de stratégie en cours de route pour plusieurs raisons : réorganisation des portefeuilles obligataires (comme c’est actuellement le cas au Japon avec des cessions d’obligations étrangères), pour être en conformité sur des aspects règlementaires (minimiser le risque de liquidité par exemple) ou rassurer leurs créanciers ou leurs clients en diminuant leur exposition sur des titres dont la perception d’un risque de crédit apparaît momentanément élevé.
- L’indicateur ISK est l’indicateur d'asymétrie de rendement du Trésor, mesurant les risques liés aux perspectives des taux d'intérêt. Cet indicateur possède un pouvoir prédictif significatif pour les rendements obligataires futurs. Des valeurs positives indiquent que les acteurs du marché estiment qu'une forte hausse des rendements est plus probable qu'une forte baisse. Cela signifie que le risque de hausse des rendements des bons du Trésor est supérieur au risque de baisse au cours des prochains mois.
- iShares Semiconductor ETF est un indice financier principalement composé par des entreprises mondiales de semi-conducteurs (Nvidia, Broadcom, Qualcomm, AMD, etc.), intégrés en amont dans la chaine de valeurs de l’IA.
- Non négligeable sachant que les montants sont extrêmement élevés. Selon le FMI, les investissements par le secteur dans l’IA atteindraient 2 000 Mds USD en 2026
- Avec la hausse des ventes, le prix du future baisse généralement plus rapidement que celui du sous-jacent, et certains investisseurs vont préférer vendre l’obligation physique pour acheter le future moins coûteux. Par ailleurs, les contrats à terme influencent les anticipations et en cas de positions vendeuses importantes, les tensions sur les sous-jacents se consolident, créant potentiellement des seuils de résistance.
- C’est particulièrement le cas avec des stratégies de basis trade, où les Hedge Funds maximisent le gain sur des opérations d’écart de prix entre le spot des obligations et les futures.
- Elles représentent 80 % du collatéral apporté lors de ces opérations selon le Financial Stability Board.
- Là où les banques centrales se désengageaient en lien avec la réduction de leur bilan, cf. cet article de BSI.
- Ici un focus est fait sur l’OAT, mais un phénomène similaire est observé aux Etats-Unis, en Allemagne, en Italie, mais pas au Japon.
- Dans le cas présenté ici, le spread souverain correspond à un écart de taux d’intérêt entre deux obligations de même maturité. Il est assez commun de calculer le spread à 10 ans, soit la différence de taux d’intérêt entre l’OAT et le Bund allemand. Quand le spread s’écarte, cela traduit des tensions relativement plus vives sur les taux français qu’allemands.
Photo de Bill Phrown sur Unsplash