Résumé :
- Depuis 2010, les autorités chinoises construisent graduellement l’architecture pour favoriser l’internationalisation du Renminbi (RMB) en déployant différents outils : plateforme de paiements interbancaires transfrontaliers, financements et investissements internationaux en RMB, Bond Connect, etc.
- L’ouverture progressive des marchés financiers chinois à des investisseurs étrangers et la coopération internationale (notamment via les swaps de devises) jouent un rôle moteur dans l’internationalisation du RMB.
- Malgré une progression, le poids du RMB reste relativement modéré dans les échanges commerciaux au niveau mondial (à l’exception de certaines économies asiatiques) et très faible dans les réserves de change. L’utilisation du RMB pour des règlements transfrontaliers correspondrait davantage à une alternative de second ordre qu’à un premier recours.
- Malgré des assouplissements règlementaires, il sera difficile pour le RMB de rivaliser avec le dollar américain ou l’euro sans davantage d’ouverture du compte de capital chinois.
- Dans l’hypothèse d’une ouverture accélérée du marché chinois aux investisseurs étrangers, une accélération du processus d’internationalisation du RMB semble assez peu probable au vu du degré d’instabilité financière en Chine, avec notamment des doutes sur la quantité et la qualité des actifs financiers chinois disponibles.

La longue marche du Renminbi vers le statut monnaie internationale est en cours ! L’internationalisation du Renminbi revêt d’un enjeu de premier ordre en Chine, afin de renforcer sa souveraineté et sa puissance dans le domaine financier. Depuis le 12e plan quinquennal de 2011-2015, les autorités chinoises ne cachent pas leurs ambitions sur le sujet et entendent que la devise puisse être utilisée au niveau mondial. Plus récemment, en juin 2026, P. Gongsheng, gouverneur de la Banque centrale de Chine (PBOC), a d’ailleurs dévoilé une série de mesures afin de booster l’utilisation du Renminbi à l’échelle planétaire.
Difficile pour autant de naviguer dans les arcanes de la finance chinoise et internationale pour dégager les bons messages concernant la trajectoire de la devise chinoise.
Si la montée en puissance du Renminbi est souvent associée au phénomène de « dédollarisation »1, les deux phénomènes ne sont pas nécessairement liés et doivent être traitement séparément. Le recul du dollar américain ne correspond pas plus à un processus généralisé de détournement vis-à-vis du dollar qu’à une potentielle substituabilité par le Renmnibi à moyen terme. Les facteurs qui permettront ou non d’installer le Renminbi comme une devise incontournable au niveau mondial sont à chercher ailleurs.
Un écosystème qui se dessine étape par étape
Depuis 2015, les rapports annuels de la PBOC sur le sujet offre un regard intéressant sur l’état d’avancement de l’internationalisation du Renminbi (RMB) et son architecture, progressivement mise en place pour en faciliter l’adoption par des partenaires étrangers. Pour comprendre le statut actuel du RMB à l’international, il convient d’avoir en tête que le déploiement de cette stratégie s’avère particulièrement complexe à mener, à partir du moment où les flux de capitaux sont contrôlés en Chine et que la RMB n’est pas pleinement convertible.
A partir de 2010, la Chine s’est appuyée sur Hong Kong pour offrir un accès à une version convertible de sa monnaie : le Renminbi offshore (en opposition au Renminbi onshore, soumis à une forte régulation par les autorités en Chine continentale). Une première étape décisive qui n’a conféré qu’un accès relativement limité à sa devise pour un nombre finalement restreint d’opérateurs financiers.
Par la suite, le pays a multiplié les initiatives sur son sol et à l’international pour accroitre les transactions en RMB offshore et onshore. Au milieu des années 2010, la Chine a notamment lancé une plateforme pour les règlements interbancaires transfrontaliers en RMB (CIPS), compatible avec le système international SWIFT. De plus, elle a accéléré le développement de son écosystème bancaire, avec des banques de compensation2 pour faciliter les transactions en RMB à l’échelle internationale (Hong Kong, Taïwan, Singapour, Royaume-Uni, Qatar, etc.). La Chine a également mis en place plusieurs canaux pour permettre à des entités étrangères d’émettre des actifs libellés en RMB (Dim Sum depuis Hong Kong, ou Panda Bonds depuis la Chine continentale).
En complément, la Chine propose des financements en RMB, ce qui explique en partie que la devise chinoise dispose aujourd’hui d’une part de marché de 8 % pour le financement du commerce international, devant l’euro (5,6 %) et derrière l’USD (81 %), selon SWIFT. Les Nouvelles Routes de la Soie (NBRI) ont aussi contribué à l’internationalisation du RMB, où les banques de développement chinoises ont massivement prêté et investi en Afrique ou en Asie, notamment en RMB.
La Chine s’appuie donc sur ses relations commerciales et financières pour diffuser progressivement sa devise. Hors NBRI, la reconfiguration en cours des chaines de valeur internationales pourrait accélérer cette tendance. En effet, dans un contexte de tensions commerciales ravivées avec les Etats-Unis ou l’Union Européenne, les entreprises chinoises augmentent significativement leurs investissements directs à l’étranger, particulièrement dans le secteur automobile depuis 2024 (cf. Rhodium), afin de délocaliser une partie de leur production et ainsi s’affranchir de barrières tarifaires appliquées aux produits importés en provenance de Chine.
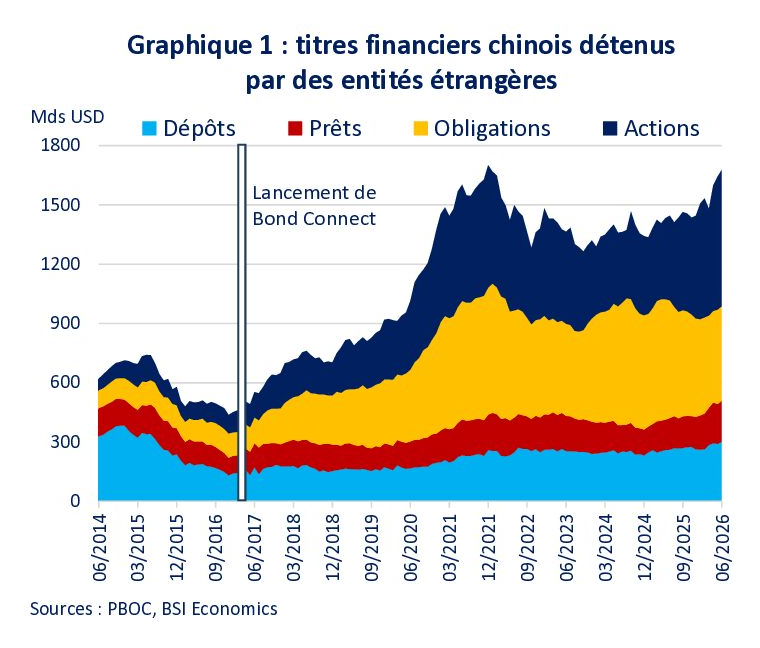
Les autorités chinoises ont progressivement ouvert aux investisseurs étrangers l'accès aux marchés financiers domestiques libellés en RMB. Les initiatives comme Bond Connect lancé en 2017 (pour les obligations) et plus récemment Swap Connect (pour des produits dérivés) s’inscrivent dans cette démarche et permettent de booster la demande de titres chinois et leur détention par des non-résidents depuis 2017 (cf. graphique 1). L’assouplissement des règles de contrôle des capitaux et l’ouverture progressive des marchés financiers chinois à des investisseurs étrangers jouent un rôle moteur dans l’internationalisation du RMB, plus encore que le tissage de liens commerciaux selon la Banque des Règlements Internationaux.
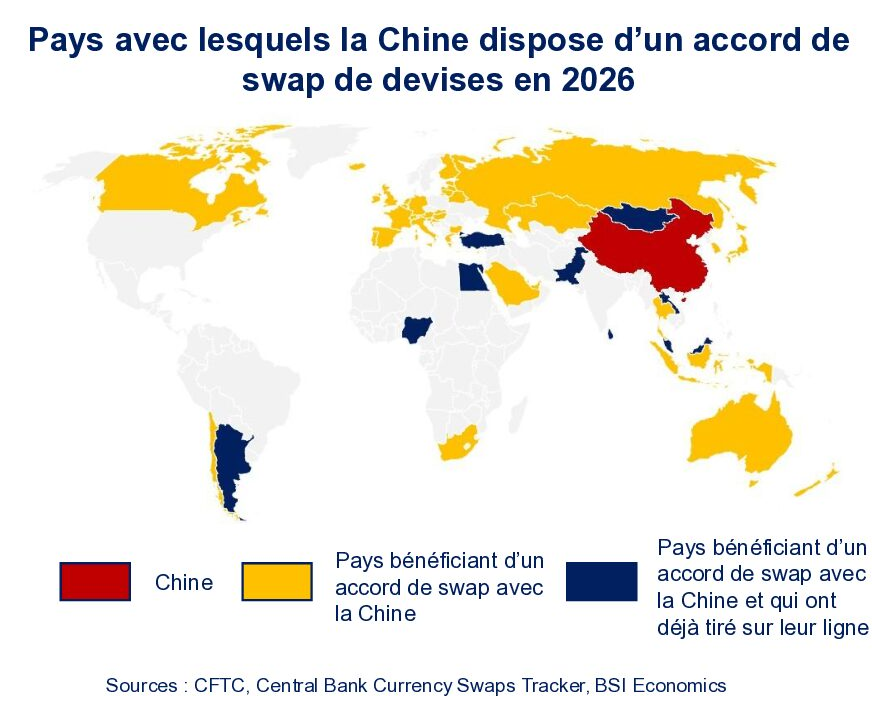
La coopération internationale se trouve au cœur de la stratégie chinoise pour assoir le poids du RMB. Pour ce faire, la PBOC dispose à ce jour de 34 accords de lignes de swaps de devises3 avec d’autres banques centrales (cf. carte). Ainsi les banques ou les entreprises des pays concernés peuvent plus facilement accéder au RMB, facilitant de facto les règlements dans cette devise. Ces lignes de swaps constituent un puissant levier afin de diffuser le RMB et la Chine va chercher à augmenter le nombre d’accords et les montants échangés à court et moyen terme. Hors swaps, la PBOC va également proposer une ligne de facilité de repo en RMB (FIMA), comme ce qui est pratiqué par la Réserve Fédérale aux Etats-Unis avec le dollar.
Si aucune mention n’est faite dans le fameux rapport de la PBOC sur l’internationalisation du RMB, le e-yuan pourrait constituer un atout supplémentaire dans la manche des autorités chinoises. Toutefois, cette monnaie numérique de banque centrale (MNBC) semble davantage répondre à des objectifs liés au marché domestique (cf. MERICS), même si elle pourrait offrir des perspectives à l’international (cf. BSI Economics). En proposant une infrastructure de paiement MNBC d’envergure, la Chine pourrait potentiellement imposer ses standards au niveau international, et ainsi renforcer le poids du RMB via sa version numérique. A ce titre, les annonces de juin 2026 à propos de l’entrée en vigueur du Centre international d'opérations du e-yuan ainsi que de la plateforme CBETS de règlement transfrontalier s’inscrivent dans cette démarche.
Renforcement graduel RMB à l’international mais un poids toujours très modéré
Depuis 2016, post intégration du RMB par le Fonds Monétaire International (FMI) dans son panier de devises de référence, la devise chinoise s’installe peu à peu dans le paysage des règlements internationaux.
Cette tendance apparait particulièrement notable au niveau des échanges commerciaux. Selon SWIFT, le RMB, en tant que devise utilisée pour les paiements transfrontaliers, occupe actuellement la 5e position avec une part de marché de 3,1 % (contre 1,7 % en moyenne en 2019). Selon la PBOC, 28,1 % du commerce international de biens de la Chine était facturé en RMB courant 2025, soit près du double de la moyenne des années 2015-2020.
Une forte croissance des transactions en RMB a été enregistrée auprès des pays l’Association des Nations d’Asie du Sud Est (ASEAN4), qui ont doublé entre 2020 et 2024. Chez ces pays, 43 % du commerce avec la Chine s’effectue en RMB. En revanche, cette part demeure faible pour les autres régions du monde : 6,6 % au Proche-Orient, 3,6 % en Afrique, 1,3 % en Amérique Latine et 0,02 % en Europe.
Si la part des transactions entre la Chine et ses partenaires a vocation à augmenter, le RMB ne pourra s’imposer comme une devise forte s’il n’est pas utilisé comme mode de paiements par des pays tiers, comme c’est le cas du dollar américain ou de l’euro. Des initiatives existent, comme entre la Russie et l’Inde ou même en Zambie, mais elles restent rares et très marginales.
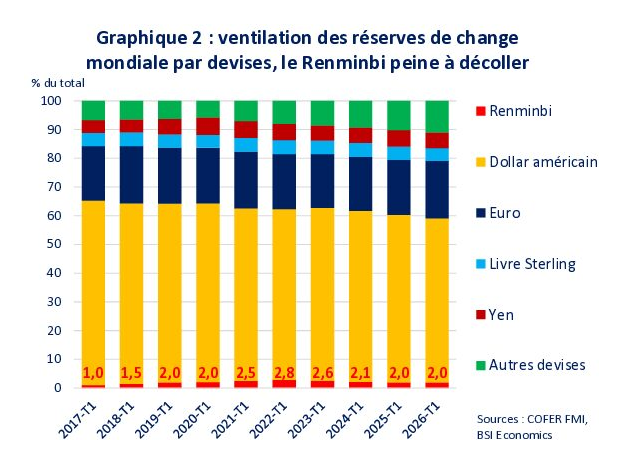
Après l’instauration de sanctions américaines contre la Russie en 2022, plusieurs analystes s’attendaient à une accélération du processus d’internationalisation du RMB. Toutefois, hors Russie, la réalité est toute autre. Certes, les montants de RMB détenus dans les réserves de change des Banques centrales progressent (260 Mds USD au premier trimestre 2026), cependant la part du RMB en % du total de ces réserves tend à diminuer depuis le pic de 2022, passant de 2,8 % à 2 % actuellement (cf. graphique 2). La diversification des réserves de change, qui explique en partie le recul de la part USD dans le monde, semble davantage profiter à d’autres devises : les dollars canadiens et australiens par exemple ou encore le won coréen.
Point important à garder à l’esprit à ce stade de l’analyse : la part du Renminbi dans les réserves de change est probablement sous-estimée. En effet, le FMI n’intègre pas les swaps de devises dans le calcul des réserves de change5. En dehors de Hong Kong avec son statut particulier, la plupart des pays qui utilisent ces lignes de swaps sont principalement des économies émergentes vulnérables sur le plan financier et rencontrant, au moins momentanément, des difficultés pour accéder à des devises internationales (Argentine, Egypte, Mongolie, Nigeria, Pakistan, Sri Lanka, par exemple). Si rien ne peut obliger un pays à négocier une ligne de swaps en devises avec la Chine ni à y recourir, le recours à ce dispositif, principalement par des économies en proie à des vulnérabilités, n’envoie pas nécessairement le meilleur signal. A ce stade, le RMB semble davantage présenter une alternative de dernier ressort plutôt qu’un premier recours.
Les conflits d’intérêts : principal écueil à une accélération de l’internationalisation du RMB
Si certaines études doutent de la capacité d’une devise d’accéder au statut de monnaie de réserve mondiale sans que son pays émetteur soit pleinement ouvert aux flux de capitaux, d’autres analyses se montrent plus nuancées concernant le statut du RMB. En revanche, ces deux courants convergent pour conclure qu’il sera difficile pour le RMB de rivaliser avec le dollar américain ou l’euro sans davantage d’ouverture du compte de capital chinois.
Le contrôle des entrées capitaux se montre progressivement moins strict en Chine, avec notamment un point d’étape important en 2016 avec la réforme du régime QFII. Ce dernier a assoupli les règles pour qualifier les investisseurs autorisés à opérer avec la Chine ainsi que celles pour rapatrier des fonds hors de Chine. Progressivement, des actions chinoises cotées à Shanghai et Shenzhen (A-shares) ont été intégrées dans les indices financiers de références (MSCI, FTSE Russell) et Bond Connect a consisté à ouvrir les marchés financiers chinois aux investisseurs du reste du monde. Cependant, le contrôle de sorties de reste et restera probablement strict et sélectif.
Ce contrôle se reflète également au niveau du régime de change, toujours très administré. Le secteur bancaire chinois est d’ailleurs régulièrement incité à intervenir pour lisser les variations du Renminbi (cf. graphique 3). Ces interventions nécessitent de disposer d’un stock élevé de réserves de change, et donc généralement d’actifs libellés en dollar américain, entretenant mécaniquement la dépendance au dollar !
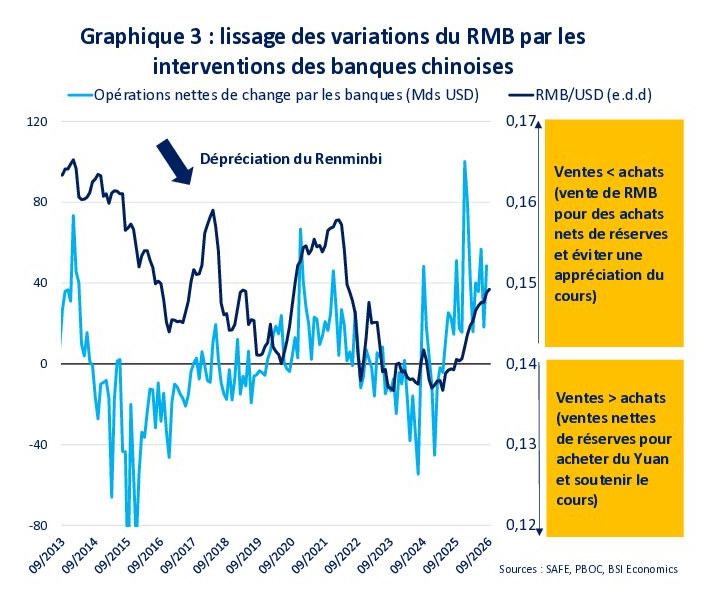
Il est par ailleurs étonnant de noter, que malgré des excédents commerciaux chinois records ces dernières années (près de 6 % du PIB en 2025), le Renminbi ne s’apprécie pas davantage. Le contrôle des capitaux et le maintien d’un régime de change très administré revêtent d’un intérêt stratégique, principalement pour maintenir un RMB sous-évalué et ainsi offrir un avantage compétitif aux exportations chinoises, dont la contribution à la croissance du PIB augmente fortement depuis 2024.
Contrôle des capitaux, forts excédents commerciaux, lissage de la valeur du RMB, internationalisation accrue du RMB… beaucoup trop de composantes semblent incompatibles dans cette équation.
Dans l’hypothèse qu’une ouverture plus large du marché chinois soit à l’œuvre à moyen/long terme et se passe sans heurt (sans sorties de capitaux massives qui augmenteraient la volatilité du RMB), l’équation sera-t-elle pour autant résolue ? Pas forcément ! Du moins tant qu’une réponse ne sera apportée à un autre aspect fondamental : la Chine sera-t-elle en mesure de proposer suffisamment d’actifs libellés en RMB ?
Pour répondre à cette question, il convient de se pencher de plus près sur une des principales fragilités de l’économie chinoise depuis plusieurs années : l’érosion de la stabilité financière. Cette dernière pourrait bien être un plafond de verre, à même de ralentir le processus d’internationalisation du RMB.
Tout d’abord, la taille des marchés financiers chinois semble limitée en comparaisons avec les Etats-Unis, principal pourvoyeur d’actifs financiers dans le monde. C’est d’ailleurs aussi une des limites des marchés financiers européens, de ne pas fournir suffisamment d’actifs, en qualité et en quantité, pour rivaliser avec les marchés américains, frein au développement international de l’euro. Tabler sur une hausse en quantité des actifs financiers en RMB semble réalisable à moyen / long terme, d’autant plus avec Bond Connect. Cependant, quantité ne rime pas nécessairement avec qualité des actifs en RMB.
En effet, le pays est englué dans une crise immobilière depuis 2020 et les autorités ne cessent d’injecter des liquidités afin de contenir la contagion à d’autres acteurs fragilisés par cette situation (institutions financières, gouvernements locaux notamment). Le niveau d’endettement des entreprises, publiques et privées, atteint des sommets (200 % du PIB) et questionne sur leur capacité à toujours lever davantage de fonds (en dette ou en equity) sans faire supporter un risque conséquent aux créanciers. Le constat n’est guère différent pour les administrations publiques, alors que la dette publique augmente à une vitesse folle, une forme de fuite en avant fin de tenter de maintenir un modèle économique très déséquilibré. Il semblerait que, dans la configuration actuelle, les éléments ne soient pas réunis pour garantir que la future offre d’actifs chinois en RMB soit suffisamment diversifiée et de qualité.
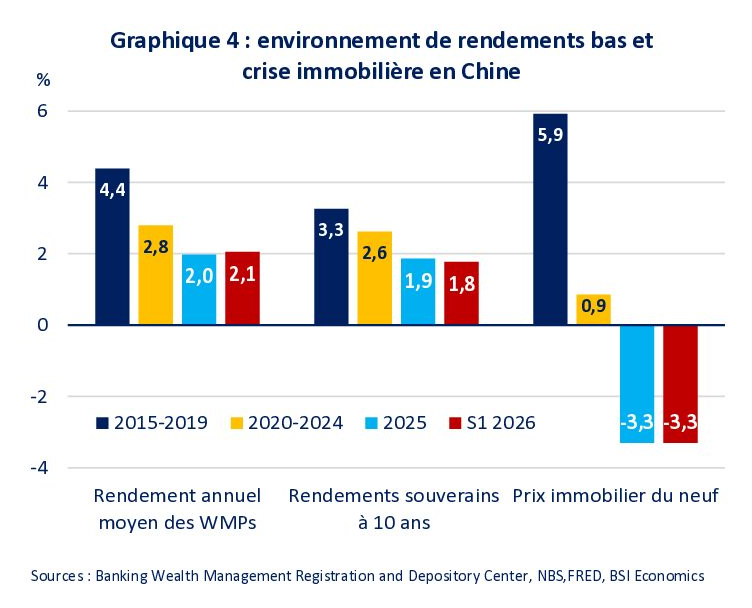
Par ailleurs, il faudra considérablement faciliter l’accès aux outils de couverture du risque de change pour le RMB onshore. Sans cet aspect, la Chine ne sera pas à même de garantir la profondeur du marché, ce qui pourrait désinciter les investisseurs à acquérir des titres en RMB, car ils supporteraient un risque ou paieraient un coût trop élevé. La question du rendement des actifs en RMB mérite également une réflexion. Au vu des enjeux en termes de stabilité financière et de croissance économique, la PBOC ne dispose que de peu de marges de manœuvre pour rompre avec sa politique monétaire accommodante. Or, ce type de politique entretient un environnement de taux d’intérêt bas, jouant mécaniquement sur le rendement des actifs financiers (cf. graphique 4) et donc leur potentielle attractivité.
Le rôle du Renminbi à l’international est amené à s’accroître, c’est implacable. Au vu du poids croissant de la Chine dans le PIB mondial et dans le commerce mondial, cette mutation semble mécanique, voire naturelle. La Chine multiplie les initiatives pour accélérer ce processus, dont le rythme actuel demeure assez lent.
Le Renminbi pourrait alors devenir un levier de puissance pour renforcer sa position à l’échelle internationale. Toutefois, à ce stade, c’est plutôt l’inverse qui est observé : la Chine s’appuie sur ses atouts comme leviers pour imposer sa devise, et ce de manière plutôt timide. Pour détrôner les devises concurrentes à long terme, la Chine ne pourra se passer de réformes profondes de son modèle économique. Mais est-ce qu’une Chine plus ouverte et avec un modèle économico-financier plus équilibré conférera la même puissance que la Chine actuelle ? Le doute reste permis.
Article co-rédigé par Victor LEQUILLERIER et Flore GAUMONT
Notes
- La dédollarisation correspond à un processus où des pays chercheraient à réduire leur dépendance à l'égard du dollar américain dans le commerce international, les transactions financières ou la constitution des réserves de change.
- Ces banques sont essentielles afin de garantir le bon fonctionnement des transactions, pour en assurer la liquidité à tout moment.
- Un swap de devises correspond à un accord où deux banques centrales peuvent mutuellement échanger leurs monnaies pour un montant et un horizon de temps déterminés.
- Birmanie, Brunei, Cambodge, Indonésie, Laos, Malaisie, Philippines, Singapour, Thaïlande, Timor Oriental, Viet Nam, ces pays représentent près de 16 % des exportations et des importations chinoises.
- Car ils nécessitent une restitution in fine et ne peuvent dès lors considérés comme des actifs effectivement mobilisables dans le temps.
Photo de Eric Prouzet sur Unsplash